
Trafik sigortasında sürücünün hasar geçmişine göre uygulanan basamak sistemi, sigorta primlerinde dikkat çekici farkların ortaya çıkmasına neden oluyor. Hasarsızlığını koruyan sürücüler daha yüksek basamaklara çıkarak önemli oranlarda indirim kazanırken, sık hasar yapan sürücüler daha düşük basamaklara geriliyor ve çok daha yüksek sigorta primiyle karşı karşıya kalıyor.
TÜKONFED Sigorta Komisyonu Başkanı ve Dr. Sigorta Yönetim Kurulu Başkanı Turusan Bağcı, trafik sigortasında iyi sürücü ile kötü hasar geçmişine sahip sürücü arasındaki prim farkının artık oldukça yüksek seviyelere ulaştığını söyledi.
REFERANS NOKTASI 4. BASAMAK
Trafik sigortasında sistemin başlangıç noktası 4. basamak olarak kabul ediliyor. Bu basamakta sürücüye herhangi bir hasarsızlık indirimi uygulanmadığı gibi, hasar nedeniyle ek prim artışı da yapılmıyor.
Sürücü hasarsız şekilde araç kullanmaya devam ettikçe sistem içerisinde üst basamaklara çıkıyor. Basamak yükseldikçe zorunlu trafik sigortasında uygulanan indirim oranı da artıyor.
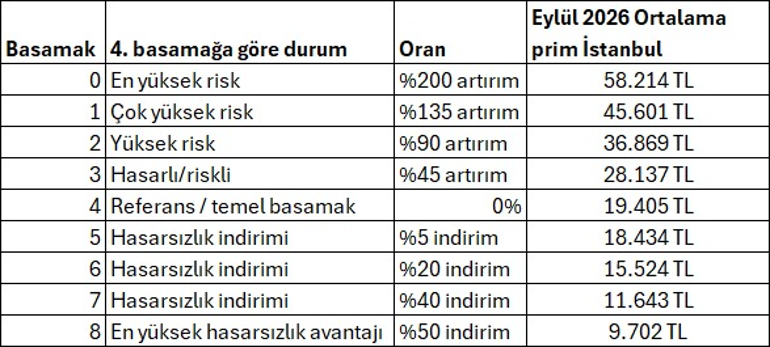
Bağcı, sistemdeki indirim oranlarını şöyle açıkladı:
basamakta yüzde 5, 6. basamakta yüzde 20, 7. basamakta yüzde 40, 8. basamakta ise yüzde 50 hasarsızlık indirimi uygulanıyor.
Böylece uzun süre kaza yapmayan ve hasarsızlık geçmişini koruyan sürücüler, trafik sigortasında referans tarifeye göre yarı yarıya daha düşük prim ödeme avantajına ulaşabiliyor.
HASAR YAPTIKÇA PRİM YÜKSELİYOR
Sistemin diğer tarafında ise hasar geçmişi bulunuyor. Sürücülerin sigorta kapsamında hasara neden olması durumunda basamakları düşüyor. Basamak düştükçe ödenecek sigorta primi de ciddi oranda artıyor.
Bağcı'nın verdiği bilgilere göre 3. basamakta yüzde 45, 2. basamakta yüzde 90, 1. basamakta yüzde 135, 0. basamakta ise yüzde 200 prim artırımı uygulanabiliyor.
Bu nedenle hasarsız bir sürücünün elde ettiği yüzde 50'lik indirim ile en yüksek risk grubunda yer alan sürücünün karşılaştığı yüzde 200'lük prim artışı arasında oldukça büyük bir makas oluşuyor.
AYNI OTOMOBİLDE YAKLAŞIK 50 BİN TL FARK
Basamak sisteminin vatandaşın cebine yansıması ise rakamlarda daha net görülüyor.
Bağcı'nın verdiği örneğe göre İstanbul plakalı hususi bir otomobilde 8. basamakta bulunan, yani uzun süredir hasarsız araç kullanan bir sürücünün trafik sigortası tavan primi yaklaşık 9 bin 700 TL seviyesinde bulunuyor.
Aynı otomobilin 0. basamakta bulunan yüksek riskli bir sürücü tarafından sigortalanması halinde ise tavan prim yaklaşık 58 bin 200 TL'ye kadar çıkabiliyor.

Böylece aynı otomobil ve aynı zorunlu sigorta teminatları için iki farklı sürücü arasında yaklaşık 48 bin 500 TL'lik prim farkı ortaya çıkabiliyor.
Başka bir ifadeyle hasar geçmişi nedeniyle bir sürücü diğerine göre yaklaşık 6 kat daha fazla trafik sigortası primi ödemek durumunda kalabiliyor.
"AYNI OTOMOBİL, AYNI TEMİNAT, 6 KAT PRİM FARKI"
Bağcı, ortaya çıkan tabloyu şu sözlerle değerlendirdi:
“Aynı otomobil, aynı zorunlu teminat; ancak sürüş ve hasar geçmişi nedeniyle yaklaşık 6 kat prim farkı oluşabiliyor.”
Trafik sigortasının zorunlu olmasına ve teminat yapısının araç açısından aynı kalmasına rağmen sürücünün geçmiş performansı, ödenecek tutarın belirlenmesinde kritik rol oynuyor.
Bu nedenle sigorta sisteminde artık yalnızca aracın modeli, kullanım şekli veya bulunduğu şehir değil, sürücünün geçmiş yıllardaki hasar performansı da bütçeyi doğrudan etkileyen unsurlar arasında bulunuyor.
TAKSİDE PRİM 172 BİN 500 TL'YE ÇIKABİLİYOR
Prim farkı ticari araçlarda daha da dikkat çekici boyutlara ulaşıyor.
Ticari taksilerde en yüksek risk grubundaki bir sürücü için trafik sigortası primi yaklaşık 172 bin 500 TL'ye kadar yükselebiliyor.
Aynı araç en avantajlı basamakta yer aldığında ise prim yaklaşık 28 bin 750 TL seviyesine kadar gerileyebiliyor.
Burada da en iyi basamak ile en riskli basamak arasında yaklaşık 6 kata ulaşan bir prim farkı ortaya çıkıyor.
Ticari araçların yıl içerisinde çok daha fazla kilometre yapması ve trafikte daha uzun süre bulunması nedeniyle ödenecek prim tutarları hususi otomobillere kıyasla çok daha yüksek seviyelere ulaşabiliyor.
OTOBÜSLERDE 470 BİN TL'YE KADAR ÇIKIYOR
Trafik sigortasındaki en çarpıcı rakamlardan biri ise otobüslerde görülüyor.
Bağcı'nın açıklamasına göre yüksek riskli basamaklarda bulunan otobüslerde zorunlu trafik sigortası primi 470 bin TL seviyelerine kadar yükselebiliyor.
Özellikle ticari araç sahipleri açısından hasarsızlık basamağının korunması, yıllık işletme giderlerinde ciddi bir avantaj sağlayabiliyor.
GÜVENLİ SÜRÜŞ ARTIK BÜTÇEYİ DE KORUYOR
Bağcı, sürücülere verilecek mesajın oldukça net olduğunu belirterek, dikkatli araç kullanmanın yalnızca can ve mal güvenliği açısından değil, ekonomik açıdan da büyük önem taşıdığına dikkat çekti.
Trafik kurallarına uyan, kazadan kaçınan ve hasarsızlık geçmişini koruyan sürücüler ilerleyen yıllarda daha düşük trafik sigortası primi ödeme avantajından yararlanabiliyor.
Buna karşılık sık kazaya karışılması ve sigortadan sürekli hasar ödemesi yapılması halinde basamak kaybı yaşanabiliyor. Bu da takip eden dönemlerde sigorta primlerinin önemli ölçüde yükselmesine neden olabiliyor.
KÜÇÜK HASARLARDA HESAP YAPMAK GEREKEBİLİR
Bağcı, özellikle küçük maddi hasarlı kazalarda sürücülerin hasarın bedeli ile ilerleyen yıllarda ortaya çıkabilecek prim artışını birlikte değerlendirmesi gerektiğine de işaret etti.
Tarafların mevzuata uygun biçimde anlaşabildiği durumlarda, küçük bir hasarın sigorta şirketinden karşılanması sonucunda oluşabilecek basamak kaybı ve gelecek yıllardaki prim artışının da hesaba katılması önem taşıyor.
Bazı durumlarda küçük bir hasarın sigortadan karşılanması kısa vadede avantajlı görünse de hasarsızlık basamağının düşmesi nedeniyle sonraki dönemlerde ödenecek daha yüksek primler toplam maliyeti artırabiliyor.
Bu nedenle sürücülerin hasarın büyüklüğü ile olası prim kaybını karşılaştırarak ekonomik açıdan hangi seçeneğin daha avantajlı olduğunu değerlendirmesi gerekiyor.
HASARSIZLIK FARKI BİNLERCE LİRAYA ULAŞIYOR
Ortaya çıkan tablo, trafik sigortasında güvenli sürüşün ekonomik karşılığının giderek daha görünür hale geldiğini ortaya koyuyor.
Hususi otomobillerde yaklaşık 50 bin TL'ye yaklaşan yıllık prim farkı, ticari taksilerde 140 bin TL'nin üzerine çıkabiliyor. Otobüslerde ise yüksek riskli sürücüler yüz binlerce liralık sigorta maliyetiyle karşılaşabiliyor.
Bağcı, güvenli sürüşün önemini, “Dikkatli araç kullanmak, trafik kurallarına uymak ve kaza yapmamak artık yalnızca can ve mal güvenliğini değil, cebimizi de koruyor. Güvenli sürüş hem hayatımızı hem de bütçemizi koruyor” sözleriyle özetledi.